Luft nach oben: Wieso die EU-Fiskalregeln Spielraum für eine Reform der Schuldenbremse lassen
Die Haushaltspolitik steht derzeit im Zentrum der politischen Auseinandersetzung in Deutschland. Kern der Diskussion in der nun zu Ende gehenden Legislaturperiode war die Schuldenbremse im Grundgesetz. Bereits im Jahr 2022 wurde sie durch die Verankerung des Sondervermögens Bundeswehr im Grundgesetz in ihrer Wirkung abgeschwächt, indem 100 Milliarden Euro neuer Schulden für Verteidigungsausgaben von ihrem Anwendungsbereich ausgenommen wurden. Im November 2023 präzisierte das Bundesverfassungsgericht in seiner Entscheidung zum Klima- und Transformationsfonds (KTF), wie die Schuldenbremse im Einzelnen anzuwenden ist.
In der Folge hat sich eine rege Debatte darüber entsponnen, ob und wie die Schuldenbremse zu reformieren sei, um wichtige Investitionsbedarfe stemmen zu können. Vorschläge dazu kamen etwa von der Bundesbank, dem Sachverständigenrat, dem Bundesverband der Deutschen Industrie oder vom Internationalen Währungsfonds. Gegen eine Reform wird allerdings immer wieder der Einwand vorgebracht, die gerade erst reformierten EU-Fiskalregeln seien für Deutschland im Ergebnis restriktiver als die Schuldenbremse. Träfe dies zu, wäre eine Reform der Schuldenbremse entweder wertlos oder aber der neu geschaffene Spielraum könnte nur zum Preis des Bruchs europäischer Regeln genutzt werden.
In diesem Papier untersuchen wir die Interaktion zwischen den EU-Fiskalregeln und der Schuldenbremse und kommen zu einem differenzierten Ergebnis: Erstens enthalten die europäischen Regeln systematisch mehr Spielraum für schuldenfinanzierte Ausgaben als die Schuldenbremse. Dieser zusätzliche Spielraum ergibt sich sowohl bei der Festlegung des mehrjährigen Ausgabenpfades als auch danach bei der Überwachung der Regeln. Der Spielraum wächst zweitens dadurch, dass schuldenfinanzierte Ausgaben für die Stärkung von Wachstum und Wachstumspotenzial genutzt und sie von Reformen begleitet werden, die das Wachstumspotenzial anheben. Drittens beschränken die europäischen Regeln die Ausweitung konsumtiver Ausgaben deutlich. Eine Ausnahme hiervon bilden allerdings Verteidigungsausgaben.
Der genaue zusätzliche Spielraum lässt sich dabei nicht seriös beziffern, weil er von einer Vielzahl von Annahmen und Faktoren abhängt. Näherungsweise lässt sich sagen, dass die numerischen Vorgaben der Regeln gegenüber der Schuldenbremse einen zusätzlichen Spielraum für strukturelle Verschuldung von 1,15 % des BIP – etwa 48 Mrd. Euro jährlich – einräumen. Dieser Spielraum wird allerdings durch die Verschuldung von Kommunen und Sozialversicherungen beeinflusst, ist derzeit schon in Teilen durch das bald auslaufende Bundeswehr-Sondervermögen belegt und seine Ausschöpfung hängt stark von einer Stärkung des Wachstums und des Wachstumspotenzials ab. Umgekehrt ergeben sich über die numerischen Vorgaben hinaus allerdings auch in der Überwachung weitere Möglichkeiten, die dazu führen können, dass der Spielraum im Ergebnis deutlich größer als die o. g. 48 Mrd. ist.
Die EU-Fiskalregeln stehen einer Reform der Schuldenbremse zur Erhöhung von Investitions- und Verteidigungsausgaben damit nicht im Wege. Für eine solche Reform gibt es gute ökonomische Gründe. Allerdings begrenzen die EU-Fiskalregeln den Raum für eine Reform, die vor allem das Ziel hätte, konsumtive Ausgaben jenseits des Verteidigungsbereiches zu erhöhen und durch Schulden zu finanzieren.
Die Schuldenbremse und die EU- Fiskalregeln: Ähnlichkeiten und Unterschiede
Schuldenbremse und EU-Regeln verfolgen ähnliche Ziele: Durch eine Einschränkung der zulässigen Neuverschuldung soll die Tragfähigkeit der Staatsschulden langfristig gesichert werden. Jenseits der Ziele gibt es allerdings eine Reihe von wichtigen Unterschieden:
Anwendungsbereich: Die deutsche Schuldenbremse gilt nur für Bund und Länder, die EU-Fiskalregeln betrachten hingegen den Gesamtstaat – und damit auch Kommunen, Sozialversicherungen und auch das von der Schuldenbremse ausgeschlossene Sonder- vermögen für die Bundeswehr. Deshalb gilt auch: Die meisten Verrenkungen, die derzeit innerstaatlich gemacht werden, um die Schuldenbremse zu umgehen, lassen die europäischen Regeln kalt. Ein weiterer Unterschied: Die Schuldenbremse gilt völlig unabhängig vom Schuldenstand. Der reformierte präventive Arm der EU- Fiskalregeln ist hingegen praktisch nur bindend, wenn der Schuldenstand über 60 % liegt.
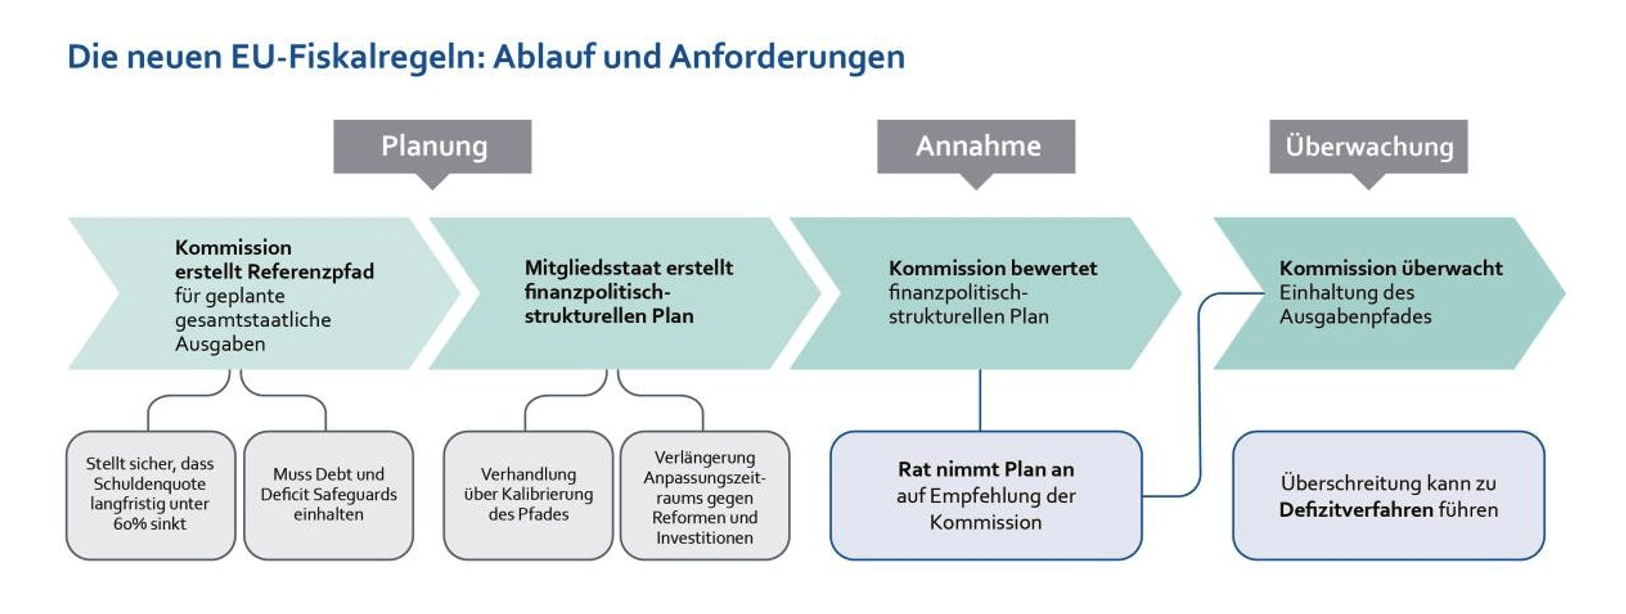
Überwachungsgröße: Die Schuldenbremse reguliert zuvorderst die zulässige geplante Nettokreditaufnahme im Rahmen der Aufstellung der Haushalte von Bund und Ländern. Für den Bund gilt ein maximales strukturelles Defizit von 0,35 %, für die Länder ist kein solches strukturelles Defizit zulässig. Die EU-Fiskalregeln überwachen hingegen die tatsächliche Einhaltung eines Nettoprimärausgabenpfades – also die Einhaltung eines vereinbarten Wachstums- pfades für die Staatsausgaben bereinigt um Zinskosten, Einmaleffekte und konjunkturelle Ausgaben für Arbeitslosigkeit. Der Pfad ist Ergebnis eines iterativen Prozesses: Die Kommission schickt einen individuellen „Referenzpfad“ an die Mitgliedstaaten. Die Mitgliedstaaten formulieren einen „Finanzpolitisch-Strukturellen Plan“, der den angestrebten Pfad und Maßnahmen zu seiner Erreichung enthält. Dieser Plan wird von der Kommission geprüft und schließlich vom Rat auf Empfehlung der Kommission angenommen und damit verbindlich.
Zeithorizont: Die Schuldenbremse wird jedes Jahr neu für die Haushaltsplanung angewandt. Der Ausgabenpfad der EU- Fiskalregeln wird für vier Jahre festgelegt und seine Einhaltung von der Kommission überprüft. Kommt eine neue Regierung ins Amt, hat sie das Recht, einen neuen Plan einzureichen. Dauert ihre Legislaturperiode fünf Jahre, kann auch der Plan für fünf Jahre gelten. Davon zu unterscheiden ist außerdem die “Verlängerung des Anpassungszeitraums” von vier auf sieben Jahre. Eine solche Verlängerung ist möglich, wenn sich Mitgliedsländer zur Umsetzung von Reformen und Investitionen verpflichten. In diesem Fall wird der Ausgabenpfad so kalibriert, dass die Vorgaben an den Anpassungspfad zur Schuldentragfähigkeit erst nach sieben Jahren eingehalten sein müssen. Das bedeutet aber nicht, dass dann auch der Pfad für sieben Jahre festgelegt wird – er gilt ungeachtet des betrachteten Anpassungszeitraums immer für vier bzw. fünf Jahre.
Überwachung: Die Nichteinhaltung der Schuldenbremse kann, wie bei der KTF-Entscheidung, zur Nichtigkeit von (Nachtrags-)Haushaltsgesetzen führen und damit zu unmittelbaren Effekten für den Haushalt selbst. Die Nichteinhaltung des Ausgabenpfades der EU-Regeln führt bei Überschreitung bestimmter Schwellenwerte (0,3 % des BIPs in einem Jahr oder 0,6 % kumulativ über mehrere Jahre) zur Prüfung, ob ein Defizitverfahren gegen den Mitgliedstaat eröffnet werden soll. Dabei werden eine Reihe von Faktoren berücksichtigt: Unter anderem wird noch einmal ökonomisch bewertet und seit der Reform auch die Erhöhung von Verteidigungsausgaben mildernd berück- sichtigt. Im Defizitverfahren können am Ende des Weges finanzielle Sanktionen, nicht aber die Nichtigkeit des nationalen Haushalts- gesetzes stehen.
Ausgangsposition für die neue Bundesregierung
Der Bruch der Ampelkoalition hat die Verhandlungen zwischen EU-Kommission und Bundesregierung über den deutschen Ausgabenpfad auf Eis gelegt. Deutschland wird einen Plan voraussichtlich erst vorlegen, wenn die neue Bundesregierung im Amt ist und ihre Haushaltsplanung für 2025 und 2026 abgeschlossen hat. Dies ist frühestens für den Sommer 2025 zu erwarten. Dieses Vorgehen ergibt Sinn, denn zum einen kann eine Übergangsregierung ohne Bundestags- mehrheit keine politisch verbindlichen Zusagen über langfristige Ausgaben- und Reformpläne machen und zum anderen hat die nächste Bundesregierung ohnehin das Recht, einen neuen Plan vorzulegen.
Dieser veränderte Zeitplan verkompliziert genaue Voraussagen über den Spielraum für eine Schuldenbremsenreform im Rahmen der EU-Regeln aus zwei Gründen: Erstens hat die Kommission für alle Länder, die einen Plan eingereicht haben, mittlerweile, wie rechtlich vorgeschrieben, den Referenzpfad und einExcel-Sheet veröffentlicht, mit dem sich die Vorgaben und die darunter liegenden Analysen nachvollziehen lassen. Für die derzeit fünf Länder, die aufgrund von Neuwahlen oder andauernder Regierungs- bildung noch keinen Plan eingereicht haben – Belgien, Bulgarien, Deutschland, Litauen und Österreich – ist das gemäß der Regeln nicht der Fall. Entsprechend ist nicht öffentlich bekannt, auf Basis welcher möglichen Ausgabenpfade und auf Basis welcher Annahmen bisher zwischen Kommission und Bundesregierung verhandelt wurde.
Viel wichtiger ist aber, dass die bisherigen Diskussionen bis zum Sommer 2025, wenn die Bundesregierung einen neuen Plan vorlegen wird, weitgehend Makulatur sein werden. Bis dahin wird sich die Datenlage u. a. zur Entwicklung der Staatsfinanzen 2024 auf allen Ebenen vom Bund bis zu den Kommunen sowie zu allen makro- ökonomischen Annahmen weiterentwickelt haben. Die bisher veröffentlichten Analysen der Kommission für andere Mitgliedstaaten zeigen, dass bereits kleinere Abweichungen in den zugrundeliegenden Daten und Annah- men die Vorgaben für den Ausgabenpfad erheblich verändern können. Entsprechend wird die Kommission der nächsten Bundes- regierung entweder offiziell einen neuen Referenzpfad schicken oder informell kommunizieren, welchen Pfad sie angesichts der veränderten Zahlen für plausibel halten würde.
Aus all dem folgt, dass eine Aussage über die Spielräume, die eine neue Bundesregierung im Sommer 2025 im Rahmen der Festlegung des Plans haben wird, nur sehr begrenzt möglich ist. Wir wissen derzeit schlicht nicht, welchen Pfad die Kommissionsmethode auf Basis der dann bekannten Daten für die Jahre 2025 bis 2028 vorgeben wird.
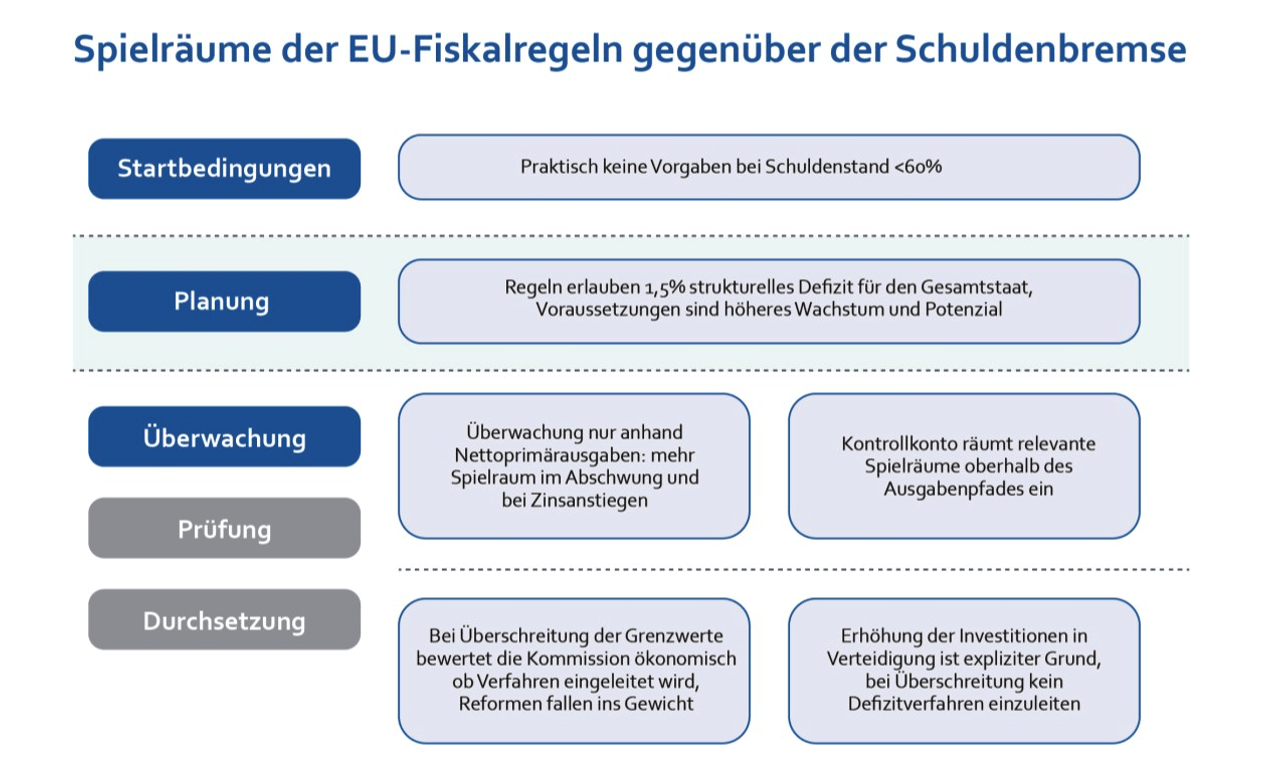
Die entscheidende Frage für die aktuelle Diskussion ist allerdings auch eine andere: Lassen die neuen EU-Regeln systematisch und unter bestimmten Voraussetzung Raum für Verschuldung, der durch die Schulden- bremse bisher verhindert wird? Ein solcher systematischer Spielraum ist gleich dreifach gegeben:
Spielraum 1: Unter 60 Prozent ist alles offen Die Schuldenbremse gilt völlig unabhängig vom Schuldenstand: Egal ob Deutschland bei 6, 60 oder 600 Prozent vom BIP steht, das erlaubte strukturelle Defizit ist stets dasselbe. Tatsächlich ist davon auszugehen, dass die Schuldenbremse in ihrer jetzigen Form zu einem immer weiter sinkenden Schuldenstand führt, der laut Sachverständigenrat langfristig gegen 12 % konvergiert. Die EU- Regeln differenzieren dagegen drastisch:
Solange der Schuldenstand unter 60 % liegt und das nominale Defizit 3 % nicht übersteigt, sehen sie keine Eröffnung eines Defizit- verfahrens vor, selbst wenn der festgelegte Ausgabenpfad formal verletzt wird.
Da die Regeln in ihrer reformierten Form vor Einleitung eines formalen Defizitverfahrens über keinen Sanktionsmechanismus mehr verfügen, bedeutet dies, dass Mitgliedstaaten bei der Wahl ihrer Fiskalpolitik weitgehend frei sind, solange sie diese beiden Grenzen nicht überschreiten. Zwar kann die Kommission auch von sich aus ohne Überschreitung der Referenzwerte tätig werden, wenn sie das Risiko eines übermäßigen Defizits als gegeben sieht. Praktisch dürfte dies allerdings vor allem in Hinblick auf eine mögliche Verletzung des 3 Prozent Defizitkriteriums relevant sein.
Deutschland liegt bereits jetzt bei etwa 63 %. Der Sachverständigenrat geht davon aus, dass der Schuldenstand unter Anwendung der Schuldenbremse noch in diesem Jahrzehnt deutlich unter 60 % sinken wird. In diesem Fall wäre nur noch die Schulden- bremse bindend, während die EU-Regeln alle Freiheiten ließen. Schon deshalb ist die Aussage, die EU-Regeln seien genauso restriktiv oder sogar restriktiver als die Schuldenbremse, schlicht falsch.
Spielraum 2: Die numerischen Vorgaben der EU-Regeln sind weniger strikt
Bei einem Schuldenstand von über 60 % gelten die Regeln des sogenannten „präventiven Arms“. Dieser bezeichnet die fiskalpolitische Überwachung, bevor ein formales Defizitverfahren eingeleitet wird. Dieser Teil der Regeln wurde in den vergangenen Jahren umfassend reformiert und die Überwachung wie oben beschrieben auf die Einhaltung eines mehrjährigen Ausgabenpfades fokussiert.
Für die Kalibrierung des Ausgabenpfads für vier Jahre für jeden Mitgliedstaat werden numerische Grenzen für Defizit und Schuldenstandreduktion sowie eine von der Kommission erstellte Schuldentragfähigkeitsanalyse herangezogen:
• Deficit Safeguard: Erstens darf der Pfad in keinem Planjahr zu einem strukturellen Defizit – also das Defizit bereinigt um Konjunktureinflüsse – von mehr als 1,5 % des BIP führen. Diese Deficit Safeguard bildet die starrste Vorgabe im neuen Regelwerk und zugleich die obere Grenze für die geplante strukturelle Neuverschul- dung bei der Festlegung des Ausgaben- pfads. Sie ist deutlich weniger restriktiv als die Schuldenbremse, die das jährliche strukturelle Defizit für den Bund auf 0,35 % begrenzt; den Bundesländern ist gar kein strukturelles Defizit erlaubt. Dadurch ergibt sich, wenn allein die Deficit Safeguard betrachtet wird, ein jährlicher zusätzlicher Spielraum von 1,15 % des BIP oder gut 48 Milliarden Euro. Allerdings gilt dieser Spielraum für den Gesamtstaat – also für den Bund inklusive von der Schuldenbremse ausgenommene Sondervermögen, Länder, Kommunen und Sozialversicherungen. Derzeit belegt das Bundeswehr-Sondervermögen mit kredit- finanzierten Ausgaben von ca. 20 Milliarden Euro jährlich knapp die Hälfte dieses zusätzlichen Spielraums; das Sondervermögen läuft allerdings ohne weitere Verfassungsänderung aus, sobald die im Grundgesetz festgelegten 100 Milliarden Euro ausgeschöpft sind. Hinzu kommen die Defizite der übrigen staatlichen Ebenen, die sich beispielsweise zuletzt 2023 netto auf etwa 4,3 Milliarden Euro beliefen, aber von Jahr zu Jahr stark schwanken. Der Spielraum, der sich für den Bund aus der Deficit Safeguard ergibt, ist deshalb nicht punktgenau bestimmbar. In jedem Fall liegt er allerdings deutlich über der von der Schuldenbremse vorge- gebenen Grenze. Damit dieser Spielraum allerdings genutzt werden kann, müssen auch die beiden anderen Vorgaben zur Festlegung des Ausgabenpfades erfüllt sein.
• Debt Safeguard: Die zweite numerische Vorgabe für den Ausgabenpfad besteht für Länder mit einem Schuldenstand zwischen 60 und 90 % darin, dass ihr Pfad dazu führt, dass sie ihren Schuldenstand im Durchschnitt über den vier- oder sieben- jährigen Planhorizont um 0,5 Prozent- punkte jährlich verringern. Da der Schuldenstand ein Quotient aus ausstehenden Schulden und nominalem BIP ist und außerdem der Durchschnitt über mehrere Jahre gebildet wird, wirkt die Debt Safeguard bei normalen nominalen Wachstumsraten in der Regel weniger beschränkend als die Deficit Safeguard. Darvas et al. (2024) zeigen beispielsweise anhand von Daten aus dem Frühjahr 2024, dass die Debt Safeguard in ihrer Prognose für keinen Mitgliedsstaat außer Finnland der begrenzente Faktor sein sollte. Das galt damals auch noch für Deutschland. Dieses Bild hat sich in der Zwischenzeit leicht verändert. Da die deutsche Wirtschaft laut aktueller Prognosen in den kommenden Jahren nur anämisch wachsen wird und außerdem die Inflation fällt, gibt es zurzeit eine Reihe von Konstellationen, in denen die Debt Safeguard stärker als die Deficit Safeguard wirkt und damit den oben beschriebenen Spielraum ein- schränkt. Daraus ergibt sich, dass Deutschland den Spielraum, der sich aus der Deficit Safeguard ergibt, nur mit höheren nominalen Wachstumsraten nutzen kann.
• Schuldentragfähigkeitsanalyse: Über die beiden numerischen Beschränkungen hinaus muss der Ausgabenpfad außerdem sicherstellen, dass er ausweislich der Schuldentragfähigkeitsanalyse (Debt Sustainability Analysis, DSA) der Kommission dazu führt, dass der Schuldenstand am Ende der vier- bzw. siebenjährigen Anpassungsperiode ohne weitere politische Maßnahmen sinkt oder unter 60 % bleibt. Wesentliche Treiber sind hier die Annahmen über Zinskosten, Potenzialwachstum, Inflation und nominales Wachstum. In vielen Fällen ist die DSA der eigentlich begrenzende Faktor für die zulässige Neuverschuldung. Laut Prognose von Darvas et al. (2024) fallen weder Deficit noch Debt Safeguard für die meisten Ländern nennenswert ins Gewicht. Für Deutschland dürfte sich die durch die DSA notwendige Anpassung aufgrund der weiter eingetrübten Wachstumsprognose und höherer Ausgaben im Jahr 2024 noch einmal verschärft haben.
Für Deutschland lässt sich also aufgrund aller vorhandener Makrodaten – und insbesondere des langsamen nominalen Wachstums wie auch des langsamen Potenzialwachstums – davon ausgehen, dass Debt Safeguard und DSA den durch die Deficit Safeguard eingeräumten Spielraum derzeit relevant einschränken. Dies gilt insbesondere, wenn ein vierjähriger Anpassungszeitraum gewählt wird. Aber auch bei einem verlängerten Anpassungszeitraum ist davon auszugehen, dass die Deficit Safeguard ohne weitere Maßnahmen derzeit nicht voll ausgeschöpft werden kann.
Dies kann sich ändern, wenn Deutschland sein nominales Wachstum wie auch sein Potenzialwachstum deutlich erhöht. Für die nächste Bundesregierung bedeutet das zwei Dinge.
Erstens würde eine Schuldenbremsenreform vor allem dann nicht mit den EU-Regeln in Konflikt kommen, wenn sie von einem wachstums- und potenzialsteigernden Paket aus Reformen und Investitionen flankiert würde. Das bedeutet zum einen, dass mehr Ausgaben in Bereiche gelenkt werden müssten, die entweder einen direkten Wachstumseffekt haben oder das Wachstumspotenzial nachhaltig steigern. Zum anderen müsste eine Schuldenbremsen- reform von Strukturreformen in Bereichen wie Arbeitsmarkt, Rentenpolitik und Bürokratieabbau begleitet werden, die Wachstumseffekte erzeugen, ohne zu großen Mehrausgaben zu führen. Ein solches Paket wäre allein schon nötig, um den Anpassungs- zeitraum von vier auf sieben Jahre zu verlängern.
Allerdings dürfte eine Verlängerung des Anpassungszeitraums alleine nicht aus- reichen, um den vollen Spielraum der Deficit Safeguard nutzen zu können. Zweitens müsste die Bundesregierung daher auf europäischer Ebene auf eine Anpassung der technischen Methode für die DSA drängen: Bisher werden geplante Reformen und Investitionen bei der DSA überhaupt nicht berücksichtigt. Das war sinnvoll, solange die Analyse ein reines Beobachtungstool zur Beschreibung von Risiken war. Wurden Reformen umgesetzt, konnten sie im nächsten Beobachtungszyklus berücksichtigt werden.
Nun wird die DSA allerdings genutzt, um rechtlich verbindliche Pfade von bis zu vier Jahren Laufzeit zu kalibrieren. Dabei führt die Nichtberücksichtigung geplanter Reformen und Investitionen zu perversen Anreizen: Ist der Pfad einmal festgelegt, kann die Durchführung von Reformen erst nach Ablauf der Planperiode zu mehr fiskalischem Spielraum führen. Dann ist die entsprechende Regierung in der Regel gar nicht mehr im Amt. Würde eine Regierung etwa im ersten Jahr ihrer Amtszeit das Renteneintrittsalter deutlich heraufsetzen – eine Maßnahme, die klare und langanhaltende positive Wirkung auf Alterungskosten und Potenzialwachstum hätte und eigentlich in jeder ökonomisch plausiblen DSA berücksichtigt werden müsste – würde sich der Ausgabenpfad nicht um einen Cent nach oben bewegen. Dies mindert den Anreiz für politisch kostspielige Reformen im Interesse der Schulden- tragfähigkeit deutlich.
Dieser falsche Anreiz könnte durch eine Anpassung der Methode für die DSA geheilt werden. Eine Änderung der Gesetzestexte ist dafür nicht erforderlich. Die Verordnung über den präventiven Arm regelt schon heute, dass Mitgliedstaaten einen vom Referenzpfad der Kommission abweichenden Pfad in ihren Plan schreiben können, wenn sie dafür „stichhaltige und datengestützte wirtschaft- liche Gründe“ vorbringen. Dies sollte sich auch in der untergesetzlich festgelegten DSA- Methode widerspiegeln, über deren zukünftige Ausgestaltung voraussichtlich ein Unterausschuss des Wirtschaftspolitischen Ausschuss der EU, ein mit Mitgliedstaatenvertretern besetztes Gremium, befinden wird.
Ist eine Änderung der Methode kurzfristig nicht möglich, können durchgeführte Reformen allerdings bei der Überwachung der Regeln berücksichtigt werden (s. u.). In diesem Fall würde der Pfad unter der Annahme kalibriert, dass keine Reformen getätigt werden, die Überschreitung des Pfades im Fall der Umsetzung von Reformen aber ausdrücklich toleriert. Dies ist systematisch in den Regeln bereits angelegt, allerdings im Sinne einer kohärenten horizontalen Durchsetzung der Regeln und einer für die Glaubwürdigkeit der Regeln zentralen Gleichbehandlung aller Mitglied- staaten nur die zweitbeste Lösung.
Zusammenfassend lässt sich also sagen: Die EU-Fiskalregeln räumen in der Phase der Festlegung des Ausgabenpfades im Jahr etwa 48 Milliarden Euro zusätzlicher Verschuldung im Vergleich zur Schuldenbremse ein – dieser Spielraum muss allerdings zwischen Bund, Ländern, Kommunen und Sozialver- sicherungen verteilt werden. Das Bundeswehr-Sondervermögen belegt derzeit etwa die Hälfte dieses Spielraums, fällt aber ohne weitere Grundgesetzänderung ab 2028 weg. Zur vollen Ausnutzung dieses Spielraums benötigt Deutschland deutlich höhere Wachstums- und Potenzial- wachstumszahlen. Deshalb müsste eine Schuldenbremsenreform mit einem ambitionierten Reform- und Investitionspaket verbunden sein. Andernfalls beschränken die EU-Regeln absehbar den Spielraum, den eine Schuldenbremsenreform schaffen würde. Aus ökonomischer Sicht ist dies zu begrüßen und verdeutlicht, dass die EU-Regeln anders als die Schuldenbremse darauf angelegt sind, wachstumssteigernde Reformen anzureizen. Dies gilt umso mehr, wenn diese Reformen nicht nur zu einer Verlängerung der Anpassungsperiode führen können, sondern auch in der DSA angemessen berücksichtigt werden könnten.
Spielraum 3: Die Überwachung der EU- Regeln berücksichtigt ökonomische und sicherheitspolitische Faktoren
Die EU-Regeln lassen allerdings nicht nur in ihrer Planungsphase alle vier Jahre mehr Spielraum als die Schuldenbremse – sie sind auch in ihrer Überwachung besser an die ökonomischen Umstände angepasst. Vor allem drei Aspekte verleihen zusätzliche Flexibilität.
• Ausgabenregel: Die Einhaltung der neuen Regeln wird anhand eines einzigen Indikators überwacht: Ist der Ausgabenpfad einmal für vier bzw. fünf Jahre festgelegt, überprüft die Kommission ausschließlich, ob sich Mitgliedsländer an die Vorgaben zum Wachstum der Nettoprimärausgaben halten. Andere Parameter wie Schuldenstand oder strukturelles Defizit werden im Vollzug nicht mehr berücksichtigt. Daraus ergeben sich weitere Spielräume, die sich insbesondere in Abschwungphasen stabilisierend auf die Volkswirtschaften auswirken.
Kommt es zu einem Abschwung und brechen dadurch staatliche Einnahmen ein, kann der Ausgabenpfad trotzdem weiter gehalten und die Differenz über zusätzliche Verschuldung gedeckt werden. Außerdem werden konjunkturbedingte Mehrausgaben für Arbeitslosigkeit aus den Staatsausgaben herausgerechnet. Dadurch wirken die europäischen Regeln weniger prozyklisch als etwa die Schuldenbremse, deren Konjunktur- komponente die im Nachhinein – insbesondere in Abschwüngen – häufig falsch berechnete Produktionslücke als
Maßstab heranzieht. Auch plötzliche Anstiege bei den Zinskosten können abgefedert werden, da sich der Ausgabenpfad auf die Nettoprimär- ausgaben – also ohne Zinsausgaben – bezieht. Hinzu kommt, dass Mehrausga- ben für die Kofinanzierung von EU- Programmen bei der Überprüfung der Nettoprimärausgaben ebenfalls nicht berücksichtigt werden. Die alleinige Betrachtung des Netto- primärausgabenpfades war aus guten Gründen die zentrale Neuerung der Reform der Regeln: Das alte Regelwerk überwachte wie die Schuldenbremse vor allem das strukturelle Defizit. Die EU- Regeln sind nun ökonomisch sinnvoller ausgestaltet. In Deutschland steht derzeit allerdings die Schuldenbremse der Nutzung dieser neuen Flexibilität im Weg.
• Kontrollkonto: Zweitens sind begrenzte Überschreitungen des Ausgabenpfads im neuen System erlaubt. Dies trägt der Tatsache Rechnung, dass Haushalts- planung keine exakte Wissenschaft ist, sondern auf Prognosen und Annahmen beruht. Das Regelwerk nutzt zur Überwachung dieser Überschreitungen ein Kontrollkonto, auf das nach Abschluss des Haushaltsjahres Über- wie Untererfüllung des Ausgabenpfades gebucht werden (auch die Schulden- bremse kennt dieses Instrument, das aber in der Praxis keine Bedeutung hat, weil sie de facto vor allem in der Haushaltsplanung Wirkung entfaltet). Erst wenn das Konto ein kumuliertes Defizit von 0,6 % des BIP oder in einem einzelnen Jahr eine Überschreitung von 0,3 % des BIP aufweist, muss die Kommission prüfen, ob ein Defizitverfahren eingeleitet werden soll. Im deutschen Fall entspricht das einerAbweichung nach oben von etwa 13 Milliarden in einem einzelnen Jahr oder 26 Milliarden kumulativ über den gesamten Anpassungszeitraum hinweg. Auch aus dieser Regelung ergeben sich also relevante Spielräume, die sowohl bei der jährlichen Haushaltsplanung wie auch beim Auftauchen unvorhergesehener Finanzierungsbedarfe genutzt werden können
• Prüfung eines Defizitverfahrens und Sonderregel für Verteidigungsausgaben: Verletzt ein Haushaltsgesetz die Schuldenbremse, kann es vom Bundesverfassungsgericht für nichtig erklärt werden – so geschehen mit dem 2. Nachtragshaushalt 2021. Dies gilt unabhängig vom sachlichen Hintergrund der Übertretung. Die EU-Regeln berücksichtigen hingegen den ökono- mischen und sicherheitspolitischen Kontext der Überschreitung: Führt eine Überschreitung des Ausgabenpfads zu einer Verletzung der Schwellenwerte des Kontrollkontos, erstellt die Kommission einen Bericht und entscheidet, ob sie die Eröffnung eines Defizitverfahrens für das betroffene Land empfiehlt. Im Defizitverfahren gilt dann eine Mindest- anpassung des strukturellen Defizits um 0,5 % des BIPs pro Jahr und am Ende des Weges können Sanktionen verhängt werden.
In ihrem Bericht berücksichtigt die Kommission allerdings eine Reihe von ökonomischen und politischen Faktoren: Etwa, ob die Ausgaben für Investitionen über der Neuverschuldung liegen, wie sich Wachstum und Wachstumspotenzial seit Festlegung des Pfades entwickelt haben und wie die im Plan versprochenen Reformen umgesetzt wurden.
Die letzteren beiden Faktoren sind dabei besonders wichtig: Wenn etwa eine Reform umgesetzt wurde, die das Potenzialwachstum erhöht, aber zum Zeitpunkt der Festlegung des Pfades aufgrund der oben beschriebenen methodischen Probleme noch nicht berücksichtigt wurde, ließe sich gut begründet argumentieren, warum eine Überschreitung des Ausgabenpfades zulässig ist. Außerdem – und das ist eine wichtige Neuerung seit der Reform – ist eine „Erhöhung der staatlichen Investitionen in die Verteidigung“ erstmals ein eigener „einschlägiger Faktor“ bei dieser Betrachtung. De facto sind dies allerdings keine Investitionen im ökonomischen Sinne.
Die Kommission nimmt im Rahmen des Berichts eine „ausgewogene Gesamt- bewertung aller einschlägigen Faktoren“ vor. Das heißt: Die Frage, ob ein Defizitverfahren auf Basis einer Überschreitung des Ausgabenpfades eröffnet wird, hängt wesentlich von der Bewertung der Kommission ab. Insbesondere wenn die Überschreitung von einer Verbesserung der Makro- bedingungen aufgrund von Reformen begleitet oder von einer Erhöhung der Verteidigungsausgaben getrieben, könnte die Kommission zu dem Schluss kommen, dass eine Überschreitung des Ausgaben- pfades zulässig ist und damit kein Defizitverfahren eröffnet wird.
Zusammengefasst ergeben sich damit im Rahmen der Überwachung eine Reihe von gerade für die nächste Bundesregierung relevanten Fallkonstellationen, in denen die EU-Regeln absehbar mehr Spielraum als die Schuldenbremse einräumen.
Ausblick
Die EU-Fiskalregeln eröffnen deutlich mehr Spielraum für bestimmte schuldenfinanzierte Ausgaben als die Schuldenbremse. Das gilt insbesondere für Ausgaben, die das Wachstum und das Wachstumspotenzial erhöhen, sowie für Ausgaben in Verteidigung. Je stärker Ausgaben außerdem von Reformen begleitet sind, die ihrerseits potenzial- steigernd wirken und die Schuldentrag- fähigkeit stärken, desto größer wird der Spielraum. Eine schuldenfinanzierte Finanzie- rung von Konsumausgaben jenseits des Verteidigungsbereiches ist hingegen innerhalb der Regeln nur in sehr engen Grenzen – und vermutlich nicht über das bisher schon bestehende Maß – möglich. Diesen Umstand könnte sich eine Schulden- bremsenreform zunutze machen. Gerade weil die EU-Fiskalregeln im Gegensatz zur Schuldenbremse nicht blind gegenüber der Art der zu finanzierenden Ausgaben sind, können sie als sinnvolle Begrenzung im Rahmen einer Lockerung der Schulden- bremse dienen.
About the authors
Lucas Guttenberg heads our Europe programme as its Director. His own research focuses on the EU budget, EU economic and fiscal policy coordination, Germany’s role in the EU and the Franco-German relationship.
Dr. Nils Redeker is Acting Co-Director of the Jacques Delors Centre and leads their policy work on European economic policy.
Like what you're reading? The best way to keep up with our work is to subscribe to our newsletter.
Our Europe briefing with editorials by Lucas Guttenberg and Malte Zabel lands in your mailbox twice a month, with information on our events, publications and the latest updates from our experts.



Write a comment